会計・IPOの事なら東京の株式会社日本橋アカウンティングサービスへお任せください。

株式会社日本橋アカウンティングサービス

会社の立場に立ったサービスをワンストップで展開

新着情報
[最新のお知らせ]

2026年1月21日

企業会計基準第34号「リースに関する会計基準」及び企業会計基準適用指針第33号「リースに関する会計基準の適用指針」が2027年4月1日以降開始事業年度から上場会社等に強制適用されます。当該会計基準等の………  続きを読む>>>

2025年7月1日

秋月貴博が2025年7月1日より入社いたしました。秋月貴博は、あずさ監査法人のシニアマネジャーとして、上場会社の会計監査を担当するとともに、上場準備会社の監査や上場支援業務を行い、複数のIPO案件に携………  続きを読む>>>

2024年7月16日

7月から�鞄�本橋アカウンティングサービスに神宮厚彦が参加しました。神宮厚彦は、あずさ監査法人のパートナーとして、法定監査(製造業、IT企業他)のほか、IPO案件に関わってきました。会計の専門的知識を広………  続きを読む>>>

2024年7月10日

「業種別収益認識基準の適用実務」(中央経済社)の初版は、2018年3月公表の収益認識会計基準に基づき2019年5月1日(発行日)に出版したものであるが、2020年3月に改正収益認識会計基準及び同適用指………  続きを読む>>>

2021年8月10日

8月から�鞄�本橋アカウンティングサービスに平山謙二が参加しました。平山謙二は、あずさ監査法人のパートナーとして、法定監査(製造業、IT企業他)のほか、IPO案件に関わり、さらに日本公認会計士協会の連結………  続きを読む>>>
全て表示
ブログ
[最近の記事]
2026/10/05
新リース会計基準の適用のポイント�K店舗設備のサブリース
店舗を賃借し、リース会計基準に基づき使用権資産を計上していたが業績悪化により、使用権資産に減損処理を実施し、その後、店舗を他社に転貸するケースは、多店舗展開の小売業ではよくある事例である。 この場合、……続きを読む
2026/09/28
新リース会計基準の適用のポイント�J借手の現在価値の算定に用いる割引率
借手がリース負債の現在価値の算定に用いる割引率は、貸手の計算利子率を知り得る場合には、当該利子率とし、貸手の計算利子率を知り得ない場合、借手の追加借入に適用されると合理的に見積られる利率とされている。……続きを読む
2026/09/14
新リース会計基準の適用のポイント�I使用権資産総額に重要性が乏しい場合の取扱い
使用権資産総額に重要性が乏しいと認められる場合、「借手のリース料から利息相当額の合理的な見積額を控除しない方法」又は「利息相当額の総額を借手のリース期間中の各期に定額法により配分する方法」を採用するこ……続きを読む
2026/09/12
上場維持基準の市場区分変更の動向
東京証券取引所の上場維持基準に関する経過措置の終了に伴い、2025年3月1日以後に到来する上場維持基準の判定に関する基準日(以下「基準日」という)から本来の上場維持基準が適用されています。 上場維持基……続きを読む
2026/09/07
新リース会計基準の適用のポイント�H少額リース・短期リース
短期リースに関する簡便的な取扱い及び少額リースに関する簡便的な取扱い(借手のリース料を借手のリース期間にわたって原則として定額法により費用として計上する。)は、基本的には旧リース適用指針を踏襲している……続きを読む
全て表示
あずさ監査法人出身の4名の公認会計士が中心となって、会計・税務のプロフェッショナル集団として設立いたしました。
監査法人ではベンチャー企業からグローバル企業まで幅広い企業を対象に会計監査をはじめ、事業再生・株式公開・M&A・内部統制構築の業務等に携わってきました。
これ等の経験と知見を基に、また経営上の課題をより幅広い観点から解決するために、税務、M&Aアドバイザリーを中心とする3つのアライアンスグループとの連携体制を活かし、会社の立場に立ったサービスをワンストップで展開してまいります。
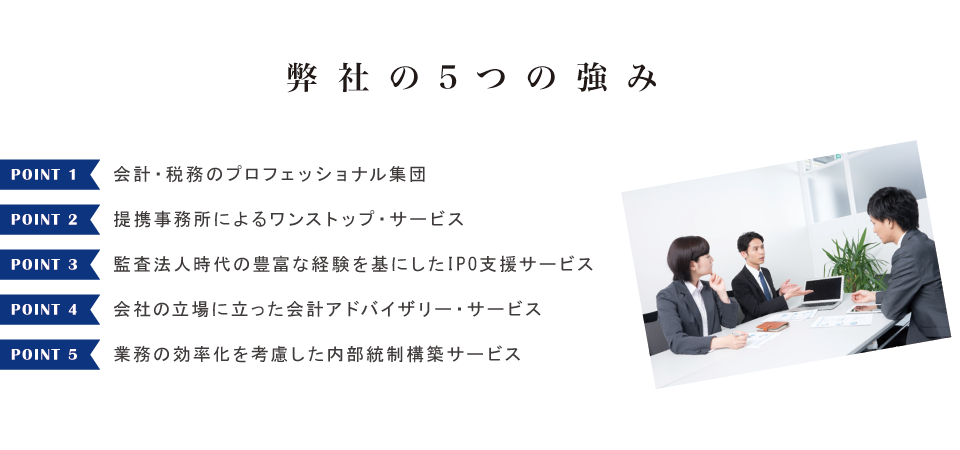
弊社の5つの強み

会計・税務のプロフェッショナル集団

あずさ監査法人でベンチャーからグローバル企業まで幅広い会社の監査の他、事業再生・株式公開(あずさ時代の下記メンバーによる実績数50社超)・M&A・内部統制の業務で培った経験・知見を活かし、企業サイドに立ったアドバイザリー業務を提供いたします。
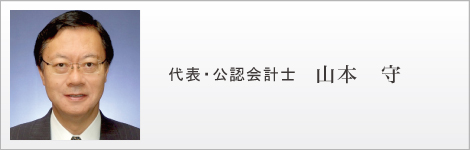
代表・公認会計士 山本 守

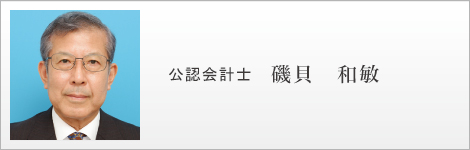
公認会計士 磯貝 和敏

公認会計士 筆野 力

公認会計士 田中 量

PageTop

株式会社 日本橋アカウンティングサービス